Domain englisches-steuerrecht.de kaufen?
Wir ziehen mit dem Projekt
englisches-steuerrecht.de um.
Sind Sie am Kauf der Domain
englisches-steuerrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain englisches-steuerrecht.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Brutto
Top-Angebote
Produkte zum Begriff Brutto:
-
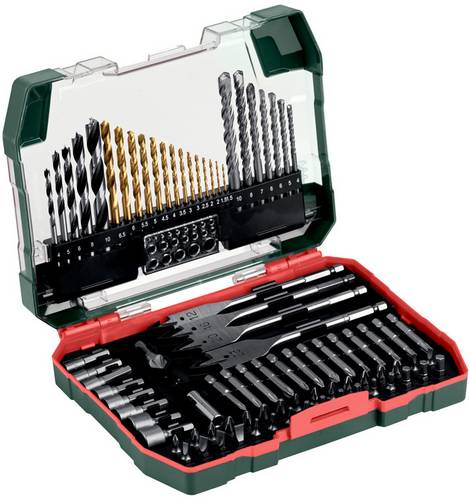
Bohrersatz 86tlg. Bohrer m.Werkzeug Brutto-G.1,623kg MetaboBestehend aus: HSS-TiN-Metallbohrer (14 St.): 1,5 mm x 2 . 2,0 mm x 2 . 2,5 mm x 1 . 3,0 mm x 2 . 3,5 mm x 1 . 4,0 mm x 1 . 4,5 mm x 1 . 5,0 mm x 1 . 5,5 mm x 1 . 6,0 mm x 1 . 6,5 mm x 1 HM-Steinbohrer (7 St.): 4,0 mm x 1 . 5,0 mm x 1 . 6,0 mm x 2 . 7,0 mm x 1 . 8,0 mm x 1 . 10,0 mm x 1 Holzbohrer (5 St.): je 1 x 4,0 mm . 5,0 mm . 6,0 mm . 8,0 mm . 10,0 mm . Flachholzbohrer (4 St.): je 1 x 12,0 mm . 16,0 mm . 19,0 mm . 25,0 mm S 2-Bits . L= 25 mm (32 St.): PH 0 x 1 . PH 1 x 2 . PH 2 x 2 . PH 3 x 2 . PZ 0 x 1 . PZ 1 x 2 . PZ 2 x 2 . PZ 3 x 2 . S 3 x 1 . S 4 x 2 . S 6 x 2 . S 7 x 1 . T 10 x 1 . T 15 x 2 . T 20 x 2 . T 25 x 1 . T 30 x 1 . H 3 x 1 . H. 4 x 1 . H 5 x 2 . H 6 x1 S 2-Bits . L= 50 mm (8 St.): je 1 x PH 1 . PH 2 . PH 3 . PZ 1 . PZ 2 . PZ 3 . T 15 . T 20 . Steckschlüssel (8 St.): je 1 x 5,0 mm . 6,0 mm . 7,0 mm . 8,0 mm . 9,0 mm . 10,0 mm . 11,0 mm . 12,0 mm 1 x Holzsenker . 1 x magnetischer Bithalter . 1 x Ø-Lineal Hochwertige . robuste Box im speziellen Metabo-Design25,72 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fräswendeschneidplatte ISO RDMW 12T3M0SN:M8345 Brutto-G.4,19g PVD beschichtetFräswendeschneidplatte RT-13/050-06-ALC22-R Weitere technische Eigenschaften: · Art der Beschichtung: PVD · Bruttogewicht: 4,19g · Formcode Wendeschneidplatte: R - rund · Fräserdesign: RDMW 12PR · Nettogewicht: 4,19g130,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fräswendeschneidplatte ISO RDMW 1604M0SNF6:2003 Brutto-G.10,57g PVD beschichtetFräswendeschneidplatte RT-13/050-06-ALC22-R Weitere technische Eigenschaften: · Art der Beschichtung: PVD · Bruttogewicht: 10,57g · Fräserdesign: RDMW 16PR · Nettogewicht: 9,409g153,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fräswendeschneidplatte ISO RDMW 08T2M0EN:5020 Brutto-G.1,338g PVD beschichtetFräswendeschneidplatte RT-13/050-06-ALC22-R Weitere technische Eigenschaften: · Art der Beschichtung: PVD · Bruttogewicht: 1,338g · Fräserdesign: RDMW 08PR · Nettogewicht: 1,338g89,59 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **


Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Brutto:
-
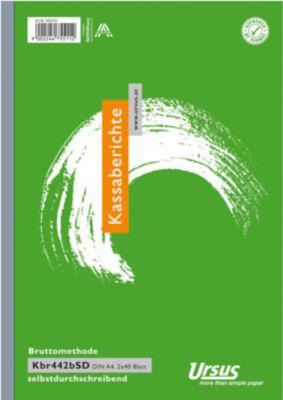
Kassabericht A4 hoch 2x40 Blatt bruttoSelbstdurchschreibende Formularbücher aus Österreich für Ihre wichtigsten Geschäftsvorgänge! - Zeitsparend- Vorgefertigte Formulare erleichtern Ihnen diese tägliche Arbeit und helfen Ihnen den entstehenden Aufwand so gering wie möglich zu halten.32,12 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Viola Aldo Il Brutto Aldo Viola 2023“Il Brutto” von Aldo Viola entsteht in der Gemeinde Alcamo in der Provinz Trapani auf der schönen Insel Sizilien. Das Weingut wird familiär geführt: Seit vier Generationen hat die Familie Viola Wissen und Traditionen für die Kunst der Weinbereitung weitergegeben, die heute dazu geführt haben, dass das Unternehmen floriert und qualitativ unvergleichlichen Wein produziert. Aldo Viola ist heute der Vertreter der Familienarbeit, der nach 20 Jahren verschiedener Erfahrungen im Ausland, darunter auch in Dänemark, in seine sizilianische Heimat zurückgekehrt ist, um das Familienunternehmen in die Zukunft zu führen. Die reinsortigen Catarratto-Trauben von “Il Brutto” von Aldo Viola stammen aus Weinbergen, die sich etwa 350 Meter über dem Meeresspiegel befinden und sich über etwa 16 Hektar erstrecken; der Boden besteht hauptsächlich aus Ton und Kalkstein. Die Anbauphilosophie von Aldo folgt den Prinzipien der biologischen Landwirtschaft und basiert auf drei grundlegenden Säulen: Exzellenz, Tradition und Ökologische Nachhaltigkeit, um das umliegende Ökosystem zu respektieren.Weinberge und die natürlichen Phasen, die sich spontan für eine echte und saftige Rohware abspielen. Der menschliche Eingriff im Weinberg ist minimal und frei von chemischen Substanzen. Die Ernte erfolgt von Hand; in der Kellerei ist die alkoholische Gärung spontan dank der einheimischen Hefen, ebenso wie die malolaktische Gärung. Sulfite sind praktisch nicht vorhanden und es werden keine Filtrationen oder Klärungen während der Abfüllung durchgeführt. „Il Brutto“ von Aldo Viola hat eine goldgelbe Farbe mit glänzenden Reflexen; in der Nase entfaltet er Aromen von sommerlichen weißen Blumen, Zitrusfrüchten und reifem gelbem Obst. Am Gaumen ist er leicht, agil und lebendig mit einer hervorragenden Trinkbarkeit, die dazu einlädt, Glas für Glas zu genießen. Hervorragend in Kombination mit Gerichten auf Krustentierbasis, Fischspezialitäten und geräuchertem Lachs; auch interessant zu Gerichten mit saisonalem Gemüse. Empfohlenes Produkt für romantische Aperitifs am Meer bei Sonnenuntergang am Strand, während man die authentischen Aromen Siziliens genießt, dank einer akribischen Arbeit im Weinberg, damit die Potenziale dieses wunderschönen Landes zum Ausdruck kommen können.19,80 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
Bohrersatz 86tlg. Bohrer m.Werkzeug Brutto-G.1,623kg MetaboBestehend aus: HSS-TiN-Metallbohrer (14 St.): 1,5 mm x 2 . 2,0 mm x 2 . 2,5 mm x 1 . 3,0 mm x 2 . 3,5 mm x 1 . 4,0 mm x 1 . 4,5 mm x 1 . 5,0 mm x 1 . 5,5 mm x 1 . 6,0 mm x 1 . 6,5 mm x 1 HM-Steinbohrer (7 St.): 4,0 mm x 1 . 5,0 mm x 1 . 6,0 mm x 2 . 7,0 mm x 1 . 8,0 mm x 1 . 10,0 mm x 1 Holzbohrer (5 St.): je 1 x 4,0 mm . 5,0 mm . 6,0 mm . 8,0 mm . 10,0 mm . Flachholzbohrer (4 St.): je 1 x 12,0 mm . 16,0 mm . 19,0 mm . 25,0 mm S 2-Bits . L= 25 mm (32 St.): PH 0 x 1 . PH 1 x 2 . PH 2 x 2 . PH 3 x 2 . PZ 0 x 1 . PZ 1 x 2 . PZ 2 x 2 . PZ 3 x 2 . S 3 x 1 . S 4 x 2 . S 6 x 2 . S 7 x 1 . T 10 x 1 . T 15 x 2 . T 20 x 2 . T 25 x 1 . T 30 x 1 . H 3 x 1 . H. 4 x 1 . H 5 x 2 . H 6 x1 S 2-Bits . L= 50 mm (8 St.): je 1 x PH 1 . PH 2 . PH 3 . PZ 1 . PZ 2 . PZ 3 . T 15 . T 20 . Steckschlüssel (8 St.): je 1 x 5,0 mm . 6,0 mm . 7,0 mm . 8,0 mm . 9,0 mm . 10,0 mm . 11,0 mm . 12,0 mm 1 x Holzsenker . 1 x magnetischer Bithalter . 1 x Ø-Lineal Hochwertige . robuste Box im speziellen Metabo-Design25,72 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fräswendeschneidplatte ISO RDMW 12T3M0SN:M8345 Brutto-G.4,19g PVD beschichtetFräswendeschneidplatte RT-13/050-06-ALC22-R Weitere technische Eigenschaften: · Art der Beschichtung: PVD · Bruttogewicht: 4,19g · Formcode Wendeschneidplatte: R - rund · Fräserdesign: RDMW 12PR · Nettogewicht: 4,19g130,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Brutto
-
Fräswendeschneidplatte ISO RDMW 1604M0SNF6:2003 Brutto-G.10,57g PVD beschichtetFräswendeschneidplatte RT-13/050-06-ALC22-R Weitere technische Eigenschaften: · Art der Beschichtung: PVD · Bruttogewicht: 10,57g · Fräserdesign: RDMW 16PR · Nettogewicht: 9,409g153,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fräswendeschneidplatte ISO RDMW 08T2M0EN:5020 Brutto-G.1,338g PVD beschichtetFräswendeschneidplatte RT-13/050-06-ALC22-R Weitere technische Eigenschaften: · Art der Beschichtung: PVD · Bruttogewicht: 1,338g · Fräserdesign: RDMW 08PR · Nettogewicht: 1,338g89,59 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Fräswendeschneidplatte ISO RDMW 1003M0SNF6:2003 Brutto-G.2,07g PVD beschichtetFräswendeschneidplatte RT-13/050-06-ALC22-R Weitere technische Eigenschaften: · Art der Beschichtung: PVD · Bruttogewicht: 2,07g · Formcode Wendeschneidplatte: R - rund · Fräserdesign: RDMW 10PR · Nettogewicht: 2,07g120,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fräswendeschneidplatte ISO RDMW 1003M0SNF6:5020 Brutto-G.3,17g PVD beschichtetFräswendeschneidplatte RT-13/050-06-ALC22-R Weitere technische Eigenschaften: · Art der Beschichtung: PVD · Bruttogewicht: 3,17g · Formcode Wendeschneidplatte: R - rund · Fräserdesign: RDMW 10PR · Nettogewicht: 2,038g102,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.