Domain englisches-steuerrecht.de kaufen?
Wir ziehen mit dem Projekt
englisches-steuerrecht.de um.
Sind Sie am Kauf der Domain
englisches-steuerrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain englisches-steuerrecht.de kaufen?
Ist Versicherungssteuer gleich Umsatzsteuer?
Nein, Versicherungssteuer ist nicht gleich Umsatzsteuer. Versicherungssteuer ist eine spezielle Steuer, die auf Versicherungsprämien erhoben wird, während die Umsatzsteuer eine allgemeine Verbrauchssteuer ist, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die Versicherungssteuer wird in der Regel vom Versicherungsunternehmen an den Staat abgeführt, während die Umsatzsteuer vom Verkäufer an den Staat gezahlt wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Anwendungsbereiche und Regelungen. Es ist wichtig, die Unterschiede zwischen den beiden Steuern zu verstehen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Ähnliche Suchbegriffe für Gleich
Top-Angebote
Produkte zum Begriff Gleich:
-
Gira Profil-Halbzylinder gleich 000200)Eigenschaften • Profilhalbzylinder mit gleichen Schließungen Merkmale: Zur Verwendung in Schlüsselschaltern\n• Hinweise : Bei Bestell-Nr. 0001 00, 0002 00 gilt: Mit fünf Stiftzuhaltungen und drei Schlüsseln\n• Grundlänge: 30 mm, Gesamtlänge: 40 mm\n• Bei Bestell-Nr. 0003 00 gilt: Mit drei Neusilberschlüsseln, verschieden schließend\n• Mit Sicherungskarte\n• VdS-Anerkennung: M 198 330 Grundlänge: 31,5 mm, Gesamtlänge: 41,5 mm (000200)26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gira Profil-Halbzylinder gleich 000200000200 | ["Non-Design"] | 83016000 Profilhalbzylinder Merkmale: - Zur Verwendung in Schlüsselschaltern. Hinweise: - Mit fünf Stiftzuhaltungen und drei Schlüsseln. Grundlänge: 30 mm, Gesamtlänge: 40 mm.31,14 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
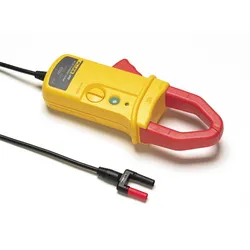
Fluke i410 Gleich- / Wechselstromzange 1A - 400ALieferumfang: Fluke i410 Stromzange Bedienungsanleitung & Gleich-/Wechselstromzangen für Digitalmultimeter Fluke-Strommesszangen sind die idealen Werkzeuge zur Erweiterung der Strommessbereiche der Fluke-Messgeräte. Batteriebetriebener Hall-Effekt-Tastkopf für Messungen von 1& A bis 400& A 1& mV pro A Stromausgang für gute Ablesbarkeit auf Ihrem Messgerät Genaue Stromwertmessungen ohne Unterbrechung des Stromkreises Maximaler Leiterdurchmesser 32& mm Sicherheitsspezifikation CAT III, 600& V Auch mit Tragetasche für Digitalmultimeter und Zange erhältlich (i410 Kit) Spezifikationen: Art der Messung Hall-Sensor Nennstrombereich 400 A, AC/DC Kontinuierlicher Strombereich 1 A - 400 A AC/DC Maximaler zerstörungsfreier Strom 400 A Niedrigster messbarer Strom 0,5 A Grundungenauigkeit 3,5% + 0,5 A Nutzbare Frequenz DC - 3 kHz Ausgangspegel 1 mV/A Nullfehler - Justierun...379,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MUNK Schloss-Set gleich schließend (011196)Eigenschaften • Mit 2 Schlüsseln gleich schließend. Made in Germany \n• TÜV-Siegel Made in Germany. Damit sind alle in Günzburg hergestellten Produkte gekennzeichnet. \n• Für die Produkte von MUNK Günzburger Steigtechnik werden beste Werkstoffe und geeignete Fertigungsverfahren ausgewählt. \n• MUNK Günzburger Steigtechnik ist zertifiziertes Unternehmen nach DIN EN ISO 9001:2008 und hat ein funktionierendes Qualitätsmanagement. \n• Informationen zu den Serviceleistungen von Günzburger findest du hier (011196)16,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Gleich:
-
Gira Profil-Halbzylinder gleich 000200)Eigenschaften • Profilhalbzylinder mit gleichen Schließungen Merkmale: Zur Verwendung in Schlüsselschaltern\n• Hinweise : Bei Bestell-Nr. 0001 00, 0002 00 gilt: Mit fünf Stiftzuhaltungen und drei Schlüsseln\n• Grundlänge: 30 mm, Gesamtlänge: 40 mm\n• Bei Bestell-Nr. 0003 00 gilt: Mit drei Neusilberschlüsseln, verschieden schließend\n• Mit Sicherungskarte\n• VdS-Anerkennung: M 198 330 Grundlänge: 31,5 mm, Gesamtlänge: 41,5 mm (000200)26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gira Profil-Halbzylinder gleich 000200000200 | ["Non-Design"] | 83016000 Profilhalbzylinder Merkmale: - Zur Verwendung in Schlüsselschaltern. Hinweise: - Mit fünf Stiftzuhaltungen und drei Schlüsseln. Grundlänge: 30 mm, Gesamtlänge: 40 mm.31,14 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Ist Versicherungssteuer gleich Umsatzsteuer?
Nein, Versicherungssteuer ist nicht gleich Umsatzsteuer. Versicherungssteuer ist eine spezielle Steuer, die auf Versicherungsprämien erhoben wird, während die Umsatzsteuer eine allgemeine Verbrauchssteuer ist, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die Versicherungssteuer wird in der Regel vom Versicherungsunternehmen an den Staat abgeführt, während die Umsatzsteuer vom Verkäufer an den Staat gezahlt wird. Beide Steuern dienen dazu, Einnahmen für den Staat zu generieren, haben jedoch unterschiedliche Anwendungsbereiche und Regelungen. Es ist wichtig, die Unterschiede zwischen den beiden Steuern zu verstehen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
Ähnliche Suchbegriffe für Gleich
-
Fluke i410 Gleich- / Wechselstromzange 1A - 400ALieferumfang: Fluke i410 Stromzange Bedienungsanleitung & Gleich-/Wechselstromzangen für Digitalmultimeter Fluke-Strommesszangen sind die idealen Werkzeuge zur Erweiterung der Strommessbereiche der Fluke-Messgeräte. Batteriebetriebener Hall-Effekt-Tastkopf für Messungen von 1& A bis 400& A 1& mV pro A Stromausgang für gute Ablesbarkeit auf Ihrem Messgerät Genaue Stromwertmessungen ohne Unterbrechung des Stromkreises Maximaler Leiterdurchmesser 32& mm Sicherheitsspezifikation CAT III, 600& V Auch mit Tragetasche für Digitalmultimeter und Zange erhältlich (i410 Kit) Spezifikationen: Art der Messung Hall-Sensor Nennstrombereich 400 A, AC/DC Kontinuierlicher Strombereich 1 A - 400 A AC/DC Maximaler zerstörungsfreier Strom 400 A Niedrigster messbarer Strom 0,5 A Grundungenauigkeit 3,5% + 0,5 A Nutzbare Frequenz DC - 3 kHz Ausgangspegel 1 mV/A Nullfehler - Justierun...379,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MUNK Schloss-Set gleich schließend (011196)Eigenschaften • Mit 2 Schlüsseln gleich schließend. Made in Germany \n• TÜV-Siegel Made in Germany. Damit sind alle in Günzburg hergestellten Produkte gekennzeichnet. \n• Für die Produkte von MUNK Günzburger Steigtechnik werden beste Werkstoffe und geeignete Fertigungsverfahren ausgewählt. \n• MUNK Günzburger Steigtechnik ist zertifiziertes Unternehmen nach DIN EN ISO 9001:2008 und hat ein funktionierendes Qualitätsmanagement. \n• Informationen zu den Serviceleistungen von Günzburger findest du hier (011196)16,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
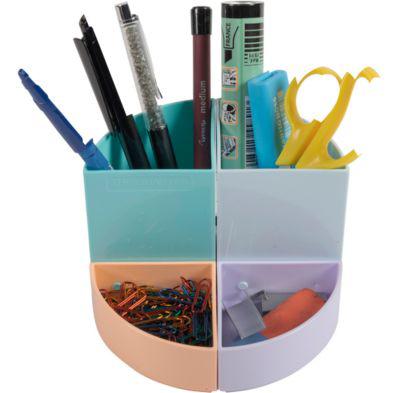
Stiftebox Exacompta THE QUARTER Aquarel, modulare Kreisform, 2 gleich hohe & 2 gleich niedrige Viertel, stapelbar, Kunststoff, mehrfarbigBei der Stiftebox THE QUARTER Aquarel von Exacompta handelt es sich um einen praktischen Ordnungshelfer für das Büro und den Arbeitsplatz in Form eines Kreises. Dieser wird aus zwei hohen Viertelkreis-Elementen sowie aus zwei niedrigen Viertelkreis-Elementen gebildet. Ein jedes Modul besitzt dabei eine eigene, attraktive Pastellfarbe. Die hohen Module des Stifteköchers eignen sich ideal für die Verwahrung von länglichen Bürountensilien wie z.B. Stiften, Linealen oder Scheren. Die niedrigen Module bieten sich bestens zur Ablage von Kleingeld, Büroklammern, Radierern oder anderen kleinen Gegenständen an. Die hohen Module der THE QUARTER Aquarel besitzen jeweils die gleiche Höhe, auch die niedrigen Elemente sind jeweils gleich hoch ausgeführt. Auf diese Weise lässt sich die aus robustem Kunststoff gefertigte Stiftebox von Exacompta zu einem komplett geschlossenen Kreis zusammenfügen. Alternativ lassen sich die hohen bzw. niedrigen Module platzsparend aufeinanderstapeln. Ausführung: * Stiftebox, bestehend aus vier viertelkreisförmigen Modulen mit jeweils eigener Pastellfarbe * 2 x gleich hoch (ideal für Stifte, Lineale oder Scheren) * 2 x gleich niedrig (optimal für Münzen, Büroklammern und andere kleine Objekte) * Wahlweise zu komplettem Kreis zusammenfügbar oder einzelne Module platzsparend aufeinander stapelbar Weitere Details: * Material: stabiler Kunststoff * Farbe: mehrfarbig16,05 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.