Domain englisches-steuerrecht.de kaufen?
Wir ziehen mit dem Projekt
englisches-steuerrecht.de um.
Sind Sie am Kauf der Domain
englisches-steuerrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain englisches-steuerrecht.de kaufen?
Welches hat eine gute Klebkraft?
Ein gutes Klebeband hat eine hohe Klebkraft und haftet fest auf verschiedenen Oberflächen. Es sollte auch eine gute Haftung auf unterschiedlichen Materialien wie Papier, Kunststoff oder Metall haben. Eine gute Klebkraft sorgt dafür, dass das Klebeband zuverlässig hält und nicht leicht abgelöst werden kann. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Ähnliche Suchbegriffe für Klebkraft
Top-Angebote
Produkte zum Begriff Klebkraft:
-
SALVEQUICK textiles Pflaster 6cm x 5m elastisch hohe KlebkraftTextiles Plaster »Salvequick« Eigenschaften: • Elastisch • Hohe Klebkraft • Ideal für Ellbogen, Knie und Gelenke • Atmungsaktiv und schmutzabweisend Maße: B 6 cm x L 5 mEigenschaften:Maße: 60 x 500 mmelastisch: Ja14,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Classic 1K Kontakt-Kraftkleber flüssig, hohe Klebkraft, 300gr DoseDieser hochwärmefeste und leicht zu verstreichende Kraftkleber ohne Cyclohexan eignet sich für vielseitige Klebeanwendungen und ist temperaturbeständig bis &110 °C. Schnell klebend und mit hoher Festigkeit lassen sich mit diesem Kraftklebstoff beispielsweise Kombinationsverklebungen von Holzwerkstoffen mit Schichtpressstoffplatten, Metall, Leder, Gummi, Kork, Filz, Hart-PVC und Weichschaumstoff herstellen. Leicht verstreichbar & sehr ergiebig Klebt schnell mit höchster Festigkeit Für Kombinationsklebungen von Holzwerkstoffen Zum Verlegen von Dämmplatten und Wandbelägen Hochwärmefest: temperaturbeständig bis &110 °C Frei von Cyclohexan Nicht geeignet für Polypropylen (PP), Polyethylen (PE), Polystyrol (PS), Weich-PVC und Kunstleder. Lagerung: Temperaturen unter &5 °C und über &50 °C sind zu vermeiden.16,74 €*Versand: 5,75 €Sichere Weiterleitung zum Anbieter
-
Metylan Ovalit TM Kleber und Klebkraft-Verstärker Kleister 5 kgMetylan Ovalit TM Kleber und Kleisterzusatz für Textiltapeten, textile Wandbeläge, grobe Gewebetapeten und Metalltapeten. Eigenschaften - Wasserarmer Wandbelagsklebstoff - Für schwere und anspruchsvolle Wandbeläge - Leicht zu verarbeiten - Hohe Anfangshaftung und Klebkraft - Für Feuchträume geeignet - Trocknet transparent auf Einsatzbereiche Zum Verkleben von - Objektwandbekleidungen mit Vlies- oder Gewebeträger - Textilen Wandbekleidungen, Metalltapeten - Digitaldrucken, PVC-Folien mit Geweberückseite - Glasgewebe - Klimavlies Als Zusatz (ca. 20%) zu Metylan Raufaser- oder Metylan Vinyl & Spezial Kleister zur Erhöhung der Klebkraft sowie zur Erhöhung der Nassklebkraft beim Tapezieren von vinylen Wandbekleidungen oder in Feuchträumen. Verarbeitungshinweise - Der Untergrund muss sauber, trocken, glatt, fest, tragfähig und saugfähig sein - Wasserlösliche oder nicht tragfähige Anstriche sowie Tapeten vorher entfernen - Verarbeitungs- und Untergrundtemperatur nicht unter +10 °C - Klebstoffreste sofort von Deckenplatte abwaschen - Arbeitsgeräte sofort nach Gebrauch mit Wasser reinigen - Schwach kreidende oder sandende Untergründe, sowie Gipskartonflächen mit Metylan Universal Grundierung (unpigmentiert) oder Metylan Spezial Grundierung (weiß pigmentiert) vorbehandeln Reichweite/Verbrauch - Je nach Material: ca. 200-275 g/m2 - Bei Auftrag mit Zahnspachtel: ca. 400 g/m2 Lagerung Gebinde gut verschlossen und frostfrei lagern33,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Metylan Ovalit TM Kleber und Klebkraft-Verstärker Kleister 10 kgMetylan Ovalit TM Kleber und Kleisterzusatz für Textiltapeten, textile Wandbeläge, grobe Gewebetapeten und Metalltapeten. Eigenschaften - Wasserarmer Wandbelagsklebstoff - Für schwere und anspruchsvolle Wandbeläge - Leicht zu verarbeiten - Hohe Anfangshaftung und Klebkraft - Für Feuchträume geeignet - Trocknet transparent auf Einsatzbereiche Zum Verkleben von - Objektwandbekleidungen mit Vlies- oder Gewebeträger - Textilen Wandbekleidungen, Metalltapeten - Digitaldrucken, PVC-Folien mit Geweberückseite - Glasgewebe - Klimavlies Als Zusatz (ca. 20%) zu Metylan Raufaser- oder Metylan Vinyl & Spezial Kleister zur Erhöhung der Klebkraft sowie zur Erhöhung der Nassklebkraft beim Tapezieren von vinylen Wandbekleidungen oder in Feuchträumen. Verarbeitungshinweise - Der Untergrund muss sauber, trocken, glatt, fest, tragfähig und saugfähig sein - Wasserlösliche oder nicht tragfähige Anstriche sowie Tapeten vorher entfernen - Verarbeitungs- und Untergrundtemperatur nicht unter +10 °C - Klebstoffreste sofort von Deckenplatte abwaschen - Arbeitsgeräte sofort nach Gebrauch mit Wasser reinigen - Schwach kreidende oder sandende Untergründe, sowie Gipskartonflächen mit Metylan Universal Grundierung (unpigmentiert) oder Metylan Spezial Grundierung (weiß pigmentiert) vorbehandeln Reichweite/Verbrauch - Je nach Material: ca. 200-275 g/m2 - Bei Auftrag mit Zahnspachtel: ca. 400 g/m2 Lagerung Gebinde gut verschlossen und frostfrei lagern Info zum Versand: Zur Sicherstellung der einwandfreien Qualität versenden wir pro Paket ein Gebinde.51,49 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **

Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Klebkraft:
-
Metylan Ovalit P Klebkraft-Verstärker 14kgKlebt Unterlagsstoffe aus glattem Vlies zur Flächensanierung sowie Styropor®-Deckenplatten, Deckenplatten mit Styropor®-Rückseite. EIGENSCHAFTEN: - Gebrauchsfertig - Pastös: besonders leicht und zügig verarbeitbar. - Sehr hohe Klebkraft. - Weichmacherbeständig - Bei Rollenauftrag mit 5% Wasser verdünnen. - Schwer entflammbar (Baustoffklasse DIN 4102 B-1) im Verbund mit schwer entflammbaren Polystryrol- Hartschaumplatten und massivem mineralischen Untergrund. - Verbrauch: 500-600 g/m2. - Auftrag mit Spachtel oder Roller. VERWENDUNGSZWECK: - Zur Verklebung von Unterlagsstoffen aus glattem Vlies. - Zur Flächensanierung (z. B. auf gestrichenes Glasgewebe). - Styropor®-Deckenplatten. - Deckenplatten mit Styropor®-Rückseite. - Untertapeten aus geschäumtem Polystyrol. - Kork-Untertapeten. VERARBEITUNGSHINWEISE: - Die Untergründe müssen sauber, trocken, glatt, tragfähig und gleichmäßig saugfähig sein. - Metylan Ovalit P mit einem gezahnten Spachtel (B 1 oder B 2) in ausreichender Stärke auftragen. - Bei Auftrag mit dem Spritzgerät mit ca. 5% Wasser verdünnen. - Verarbeitungstemperatur: Nicht unter 10°C verarbeiten. LAGERSTABILITÄT: - Kühl, trocken und frostfrei lagern. BESONDERE HINWEISE: - Vor dem Tapezieren auf allen Untertapeten eine ausreichende Trocknungszeit von etwa 24-48 Stunden einhalten. - Für das Verkleben von Untertapeten in Feuchträumen, z.B. Bad, ist Metylan Ovalit P nicht geeignet. In solchen Fällen Metylan Ovalit S verwenden. - Klebstoffreste sofort von Deckenplatten abwaschen. - 500 - 1000 g/m2, je nach Art des zu verklebenden Materials und des Untergrundes. TECHNISCHE DATEN: Dichte (spez. Gewicht): ca. 1,65 g/cm3 Farbton: Weiß Offene Zeit: Je nach Auftragsmenge, Untergrund und Raumtemperatur bis 25 Minuten Abbindezeit: Je nach Raumtemperatur und Untergrund 24-48 Stunden Entflammbarkeit: Schwerentflammbar (Baustoffklasse DIN 4102-B1) Downloads: - Technisches Merkblatt - Sicherheitsdatenblatt58,69 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
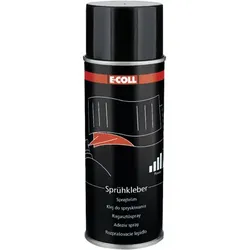
EE Sprühkleber silikonfrei schnelltrocknend hohe Klebkraft 400ml DoseE-COLL EE Sprühkleber, 400ml Spraydose ist ein Haft- und Kontaktklebstoff für schnelle, großflächige Verklebungen. Anwendung: Zur Verklebung von Pappe, Papier, Holz, Leder, Gummi u.v.m. geeignet. Technische Daten: Treibgas: Propan/Butan, Inhalte: Spezialbenzin/Aceton Mehrsprachige Europaversion.10,03 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
SALVEQUICK textiles Pflaster 6cm x 5m elastisch hohe KlebkraftTextiles Plaster »Salvequick« Eigenschaften: • Elastisch • Hohe Klebkraft • Ideal für Ellbogen, Knie und Gelenke • Atmungsaktiv und schmutzabweisend Maße: B 6 cm x L 5 mEigenschaften:Maße: 60 x 500 mmelastisch: Ja14,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
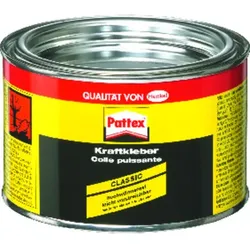
Classic 1K Kontakt-Kraftkleber flüssig, hohe Klebkraft, 300gr DoseDieser hochwärmefeste und leicht zu verstreichende Kraftkleber ohne Cyclohexan eignet sich für vielseitige Klebeanwendungen und ist temperaturbeständig bis &110 °C. Schnell klebend und mit hoher Festigkeit lassen sich mit diesem Kraftklebstoff beispielsweise Kombinationsverklebungen von Holzwerkstoffen mit Schichtpressstoffplatten, Metall, Leder, Gummi, Kork, Filz, Hart-PVC und Weichschaumstoff herstellen. Leicht verstreichbar & sehr ergiebig Klebt schnell mit höchster Festigkeit Für Kombinationsklebungen von Holzwerkstoffen Zum Verlegen von Dämmplatten und Wandbelägen Hochwärmefest: temperaturbeständig bis &110 °C Frei von Cyclohexan Nicht geeignet für Polypropylen (PP), Polyethylen (PE), Polystyrol (PS), Weich-PVC und Kunstleder. Lagerung: Temperaturen unter &5 °C und über &50 °C sind zu vermeiden.16,74 €*Versand: 5,75 €Sichere Weiterleitung zum Anbieter
-
Welches hat eine gute Klebkraft?
Ein gutes Klebeband hat eine hohe Klebkraft und haftet fest auf verschiedenen Oberflächen. Es sollte auch eine gute Haftung auf unterschiedlichen Materialien wie Papier, Kunststoff oder Metall haben. Eine gute Klebkraft sorgt dafür, dass das Klebeband zuverlässig hält und nicht leicht abgelöst werden kann. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Klebkraft
-
Metylan Ovalit TM Kleber und Klebkraft-Verstärker Kleister 5 kgMetylan Ovalit TM Kleber und Kleisterzusatz für Textiltapeten, textile Wandbeläge, grobe Gewebetapeten und Metalltapeten. Eigenschaften - Wasserarmer Wandbelagsklebstoff - Für schwere und anspruchsvolle Wandbeläge - Leicht zu verarbeiten - Hohe Anfangshaftung und Klebkraft - Für Feuchträume geeignet - Trocknet transparent auf Einsatzbereiche Zum Verkleben von - Objektwandbekleidungen mit Vlies- oder Gewebeträger - Textilen Wandbekleidungen, Metalltapeten - Digitaldrucken, PVC-Folien mit Geweberückseite - Glasgewebe - Klimavlies Als Zusatz (ca. 20%) zu Metylan Raufaser- oder Metylan Vinyl & Spezial Kleister zur Erhöhung der Klebkraft sowie zur Erhöhung der Nassklebkraft beim Tapezieren von vinylen Wandbekleidungen oder in Feuchträumen. Verarbeitungshinweise - Der Untergrund muss sauber, trocken, glatt, fest, tragfähig und saugfähig sein - Wasserlösliche oder nicht tragfähige Anstriche sowie Tapeten vorher entfernen - Verarbeitungs- und Untergrundtemperatur nicht unter +10 °C - Klebstoffreste sofort von Deckenplatte abwaschen - Arbeitsgeräte sofort nach Gebrauch mit Wasser reinigen - Schwach kreidende oder sandende Untergründe, sowie Gipskartonflächen mit Metylan Universal Grundierung (unpigmentiert) oder Metylan Spezial Grundierung (weiß pigmentiert) vorbehandeln Reichweite/Verbrauch - Je nach Material: ca. 200-275 g/m2 - Bei Auftrag mit Zahnspachtel: ca. 400 g/m2 Lagerung Gebinde gut verschlossen und frostfrei lagern33,89 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Metylan Ovalit TM Kleber und Klebkraft-Verstärker Kleister 10 kgMetylan Ovalit TM Kleber und Kleisterzusatz für Textiltapeten, textile Wandbeläge, grobe Gewebetapeten und Metalltapeten. Eigenschaften - Wasserarmer Wandbelagsklebstoff - Für schwere und anspruchsvolle Wandbeläge - Leicht zu verarbeiten - Hohe Anfangshaftung und Klebkraft - Für Feuchträume geeignet - Trocknet transparent auf Einsatzbereiche Zum Verkleben von - Objektwandbekleidungen mit Vlies- oder Gewebeträger - Textilen Wandbekleidungen, Metalltapeten - Digitaldrucken, PVC-Folien mit Geweberückseite - Glasgewebe - Klimavlies Als Zusatz (ca. 20%) zu Metylan Raufaser- oder Metylan Vinyl & Spezial Kleister zur Erhöhung der Klebkraft sowie zur Erhöhung der Nassklebkraft beim Tapezieren von vinylen Wandbekleidungen oder in Feuchträumen. Verarbeitungshinweise - Der Untergrund muss sauber, trocken, glatt, fest, tragfähig und saugfähig sein - Wasserlösliche oder nicht tragfähige Anstriche sowie Tapeten vorher entfernen - Verarbeitungs- und Untergrundtemperatur nicht unter +10 °C - Klebstoffreste sofort von Deckenplatte abwaschen - Arbeitsgeräte sofort nach Gebrauch mit Wasser reinigen - Schwach kreidende oder sandende Untergründe, sowie Gipskartonflächen mit Metylan Universal Grundierung (unpigmentiert) oder Metylan Spezial Grundierung (weiß pigmentiert) vorbehandeln Reichweite/Verbrauch - Je nach Material: ca. 200-275 g/m2 - Bei Auftrag mit Zahnspachtel: ca. 400 g/m2 Lagerung Gebinde gut verschlossen und frostfrei lagern Info zum Versand: Zur Sicherstellung der einwandfreien Qualität versenden wir pro Paket ein Gebinde.51,49 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
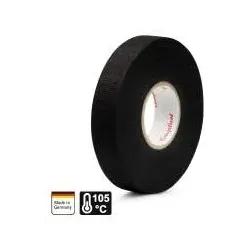
TAPE600 COROPLAST Vlies-Klebeband mit hoher Klebkraft für den Innenraum, 15mmTAPE600 COROPLAST Vlies-Klebeband mit hoher Klebkraft für den Innenraum, 15mm Beschreibung: Das Band wird zur Bündelung und Bandagierung von Kabelsätzen im Fahrzeuginnenraum eingesetzt. Die geräuschdämmende Vliesoberfläche ist ein effektiver Schutz gegen Vibrations- und Klappergeräusche. für die Bandagierung und Bündelung von Kabelsätzen alterungsbeständig und verrottungsfest weiche Materialstruktur / Oberflächenhaptik gute Eignung für Klapperschutz und Geräuschdämpfung sehr gute Kälte- und Wärmebeständigkeit Standardband mit erhöhtem Abrieb- und Klapperschutz lösemittelfreier Synthesekautschuk mit hoher Klebkraft sehr einfaches Handling durch leichte Einreißbarkeit Zulassung nach ECE-R118 / 03 Aufbau Länge: 25 Meter Breite: 15mm Banddicke: 0.3mm Farbe: schwarz Träger: PET-Nähvlies, schwarz Klebstoff: Synthesekautschuk Produktmerkmale: mit hoher Klebkraft verrottungsfest alteru...4,90 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.