Domain englisches-steuerrecht.de kaufen?
Wir ziehen mit dem Projekt
englisches-steuerrecht.de um.
Sind Sie am Kauf der Domain
englisches-steuerrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain englisches-steuerrecht.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Schwingungsdämpfung
Top-Angebote
Produkte zum Begriff Schwingungsdämpfung:
-
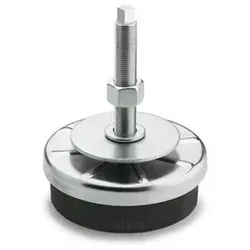
Gelenkfüße mit Schwingungsdämpfung, Stahl (342.1-50-M12-SV)Die in der Tabelle angegebene Belastbarkeit der Gelenkfüße GN 342.1 ist eine Empfehlung, bis zu welcher permanenten statischen Last das Dämpfungselement eingesetzt werden soll. Diese statische Belastung entspricht einer Flächenpressung von 0,4 N/mm2, bei welcher der Werkstoff seine optimalen dynamischen Dämpfungseigenschaften erzielt. Dabei wird berücksichtigt, dass es bei der dynamischen Beanspruchung zu einer zusätzlichen Belastung bis zu einer Pressung von 0,6 N/mm2 kommt. Gelenkfüße GN 342.1 sind nicht demontierbar. 0,4: 4.9 0,6: 3.9 Belastbarkeit in N bei Pressung 0,4 N/mm2 (siehe Hinweis): 720 d3: 48 Fläche Dämpfungs- element in mm2: 1809 Fußdurchmesser d1: 50 Gewicht: 0.137 kg Gewinde d2: M 12 Gewindelänge: 11.5 l2: 30.5 l3: 9 l4 Pressung in N/mm2 0: 6.5 RoHS: Ja sw: 1713,63 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
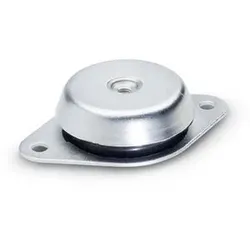
Maschinenfüße mit Schwingungsdämpfung (148-90-M12-A-1-57)Mit Maschinenfüßen GN 148 können insbesondere schwere Maschinen und Aggregate schwingungsisoliert aufgestellt werden. Dies hat einen positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Dabei zeichnet sich ihr Aufbau dadurch aus, dass auch Horizontalkräfte aufgenommen werden können. Die Ausführung mit Abreißsicherung (Kennziffer 2) schützt die Maschinenfüße vor der Zerstörung durch Abreißen bei Überlastung durch Zug. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. b Form A: 110 d3: 106 d4 Form A: 13 Fußdurchmesser d1: 90 Gewicht: 0.720 kg Gewinde d2: M 12 h: 39 Härte: 57 - mittel l1 Form A: 170 m1 Form A: 140 RoHS: Ja s: 335,27 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
KIPP Teller für Gelenkfüße D=40 Zink Schwingungsdämpfung (K0419.20401)Einleitung Der KIPP Teller für Gelenkfüße mit einem Durchmesser von 40 mm dient der Schwingungsdämpfung und ist für den Einsatz mit Gelenkfüßen konzipiert. Eigenschaften • Teller aus Zinkdruckguss oder Edelstahl 1.4305 \n• Dämmplatte aus PUR-Elastomer (Sylomer V12) \n• Teller schwarz pulverbeschichtet (Zink) oder blank (Edelstahl) \n• Dämmplatte grau, geklebt und rutschfest \n• Schwingungsdämpfung durch elastische Dämmplatte \n• Einsatztemperaturbereich von -30 °C bis +70 °C \n• Kombination mit Gewindespindel oder Kugelkopf möglich \n• Dämmplatte absorbiert Vibrationen und verhindert Verrutschen Anwendung • Einsatz in Gelenkfüßen zur Schwingungsdämpfung \n• Verwendung bei Maschinen und Anlagen zur Vibrationsreduzierung \n• Geeignet für Werkstatt- und Industrieanwendungen \n• Anwendung zur Erhöhung der Standstabilität und Geräuschminderung Lieferumfang • 1 x Teller für Gelenkfüße D=40 Zink mit Schwingungsdämpfung (K0419.20401)12,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Maschinenfüße mit Schwingungsdämpfung (148-113-M16-B-1-57)Mit Maschinenfüßen GN 148 können insbesondere schwere Maschinen und Aggregate schwingungsisoliert aufgestellt werden. Dies hat einen positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Dabei zeichnet sich ihr Aufbau dadurch aus, dass auch Horizontalkräfte aufgenommen werden können. Die Ausführung mit Abreißsicherung (Kennziffer 2) schützt die Maschinenfüße vor der Zerstörung durch Abreißen bei Überlastung durch Zug. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. d3: 150 d5 Form B: 12.5 Fußdurchmesser d1: 113 Gewicht: 1.878 kg Gewinde d2: M 16 h: 52 Härte: 57 - mittel l2 Form B: 168 m2 Form B: 132 RoHS: Ja s: 452,29 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **

Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Schwingungsdämpfung:
-
BRÖTJE Halterung Bodenaufstellung HBS B, mit SchwingungsdämpfungBRÖTJE Halterung Bodenaufstellung HBS B,mit Schwingungsdämpfung zur Montage derAußeneinheit auf dem Boden. Halterungaus Gummi zur Dämpfung vonKörperschallübertragungen. Länge: 600 mmHersteller: BRÖTJE Gewicht: 11,800 kgBestell-Nummer: 7719153207,88 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Maschinenfüße, Stahl, mit Schwingungsdämpfung (248-80-M12X1,25-133)Maschinenfüße GN 248 mit dem Dämpfungselement aus natürlichem Gummi werden eingesetzt zur Dämpfung von Vibrationen (Schwingungen) und Stößen. Dies hat positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Mit den Angaben zur maximalen statischen Last F, zur maximal zulässigen Pressung sowie zur daraus resultierenden Steifigkeit lassen sich mit dem auf Seite 1491 aufgezeigten Verfahren der erreichbare Isolationsgrad der Schwingungen ermitteln. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. d3: 60 d4: 72 Fußdurchmesser d1: 80 Gewicht: 0.500 kg Gewinde d2: M 12 x 1,25 l2 min.: 35 l3: 32 l4: 10 Länge l1: 133 LängeFilter: 96 max.: 46 max. Pressung in mm: 2 RoHS: Ja s Vierkant: 7 Statische Be- lastbarkeit in N: 5000 Steifigkeit in N/mm: 250047,93 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Gelenkfüße mit Schwingungsdämpfung, Stahl (342.1-50-M12-SV)Die in der Tabelle angegebene Belastbarkeit der Gelenkfüße GN 342.1 ist eine Empfehlung, bis zu welcher permanenten statischen Last das Dämpfungselement eingesetzt werden soll. Diese statische Belastung entspricht einer Flächenpressung von 0,4 N/mm2, bei welcher der Werkstoff seine optimalen dynamischen Dämpfungseigenschaften erzielt. Dabei wird berücksichtigt, dass es bei der dynamischen Beanspruchung zu einer zusätzlichen Belastung bis zu einer Pressung von 0,6 N/mm2 kommt. Gelenkfüße GN 342.1 sind nicht demontierbar. 0,4: 4.9 0,6: 3.9 Belastbarkeit in N bei Pressung 0,4 N/mm2 (siehe Hinweis): 720 d3: 48 Fläche Dämpfungs- element in mm2: 1809 Fußdurchmesser d1: 50 Gewicht: 0.137 kg Gewinde d2: M 12 Gewindelänge: 11.5 l2: 30.5 l3: 9 l4 Pressung in N/mm2 0: 6.5 RoHS: Ja sw: 1713,63 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Maschinenfüße mit Schwingungsdämpfung (148-90-M12-A-1-57)Mit Maschinenfüßen GN 148 können insbesondere schwere Maschinen und Aggregate schwingungsisoliert aufgestellt werden. Dies hat einen positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Dabei zeichnet sich ihr Aufbau dadurch aus, dass auch Horizontalkräfte aufgenommen werden können. Die Ausführung mit Abreißsicherung (Kennziffer 2) schützt die Maschinenfüße vor der Zerstörung durch Abreißen bei Überlastung durch Zug. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. b Form A: 110 d3: 106 d4 Form A: 13 Fußdurchmesser d1: 90 Gewicht: 0.720 kg Gewinde d2: M 12 h: 39 Härte: 57 - mittel l1 Form A: 170 m1 Form A: 140 RoHS: Ja s: 335,27 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Schwingungsdämpfung
-
KIPP Teller für Gelenkfüße D=40 Zink Schwingungsdämpfung (K0419.20401)Einleitung Der KIPP Teller für Gelenkfüße mit einem Durchmesser von 40 mm dient der Schwingungsdämpfung und ist für den Einsatz mit Gelenkfüßen konzipiert. Eigenschaften • Teller aus Zinkdruckguss oder Edelstahl 1.4305 \n• Dämmplatte aus PUR-Elastomer (Sylomer V12) \n• Teller schwarz pulverbeschichtet (Zink) oder blank (Edelstahl) \n• Dämmplatte grau, geklebt und rutschfest \n• Schwingungsdämpfung durch elastische Dämmplatte \n• Einsatztemperaturbereich von -30 °C bis +70 °C \n• Kombination mit Gewindespindel oder Kugelkopf möglich \n• Dämmplatte absorbiert Vibrationen und verhindert Verrutschen Anwendung • Einsatz in Gelenkfüßen zur Schwingungsdämpfung \n• Verwendung bei Maschinen und Anlagen zur Vibrationsreduzierung \n• Geeignet für Werkstatt- und Industrieanwendungen \n• Anwendung zur Erhöhung der Standstabilität und Geräuschminderung Lieferumfang • 1 x Teller für Gelenkfüße D=40 Zink mit Schwingungsdämpfung (K0419.20401)12,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Maschinenfüße mit Schwingungsdämpfung (148-113-M16-B-1-57)Mit Maschinenfüßen GN 148 können insbesondere schwere Maschinen und Aggregate schwingungsisoliert aufgestellt werden. Dies hat einen positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Dabei zeichnet sich ihr Aufbau dadurch aus, dass auch Horizontalkräfte aufgenommen werden können. Die Ausführung mit Abreißsicherung (Kennziffer 2) schützt die Maschinenfüße vor der Zerstörung durch Abreißen bei Überlastung durch Zug. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. d3: 150 d5 Form B: 12.5 Fußdurchmesser d1: 113 Gewicht: 1.878 kg Gewinde d2: M 16 h: 52 Härte: 57 - mittel l2 Form B: 168 m2 Form B: 132 RoHS: Ja s: 452,29 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Maschinenfüße mit Schwingungsdämpfung (148-60-M10-A-2-43)Mit Maschinenfüßen GN 148 können insbesondere schwere Maschinen und Aggregate schwingungsisoliert aufgestellt werden. Dies hat einen positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Dabei zeichnet sich ihr Aufbau dadurch aus, dass auch Horizontalkräfte aufgenommen werden können. Die Ausführung mit Abreißsicherung (Kennziffer 2) schützt die Maschinenfüße vor der Zerstörung durch Abreißen bei Überlastung durch Zug. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. b Form A: 78 d3: 78 d4 Form A: 9 Fußdurchmesser d1: 60 Gewicht: 0.281 kg Gewinde d2: M 10 h: 30 Härte: 43 - weich l1 Form A: 128 m1 Form A: 110 RoHS: Ja s: 227,51 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Maschinenfüße mit Schwingungsdämpfung (148-113-M16-A-2-43)Mit Maschinenfüßen GN 148 können insbesondere schwere Maschinen und Aggregate schwingungsisoliert aufgestellt werden. Dies hat einen positiven Einfluss auf die Lebensdauer einer Maschine und trägt zur Lärmminderung bei. Dabei zeichnet sich ihr Aufbau dadurch aus, dass auch Horizontalkräfte aufgenommen werden können. Die Ausführung mit Abreißsicherung (Kennziffer 2) schützt die Maschinenfüße vor der Zerstörung durch Abreißen bei Überlastung durch Zug. Die Angaben über die Belastbarkeit sind unverbindliche Richtwerte unter Ausschluss jeglicher Haftung. Sie stellen generell keine Beschaffenheitszusage dar. Ob ein Produkt für den jeweiligen Einsatz geeignet ist, muss in jedem Einzelfall vom Anwender ermittelt werden. b Form A: 150 d3: 150 d4 Form A: 12.5 Fußdurchmesser d1: 113 Gewicht: 1.900 kg Gewinde d2: M 16 h: 52 Härte: 43 - weich l1 Form A: 216 m1 Form A: 184 RoHS: Ja s: 458,49 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.