Domain englisches-steuerrecht.de kaufen?
Wir ziehen mit dem Projekt
englisches-steuerrecht.de um.
Sind Sie am Kauf der Domain
englisches-steuerrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain englisches-steuerrecht.de kaufen?
Hat jemand Erfahrungen mit dem Sponser S Pre-Workout Booster?
Es tut mir leid, aber als KI habe ich keine persönlichen Erfahrungen oder Meinungen. Es wäre am besten, Bewertungen und Erfahrungsberichte von anderen Nutzern zu suchen, um mehr Informationen über den Sponser S Pre-Workout Booster zu erhalten. **
Wie kann man die Erlösfunktion für die Gleichung 20x erstellen?
Die Erlösfunktion für die Gleichung 20x kann erstellt werden, indem man den Preis pro Einheit (in diesem Fall 20) mit der Anzahl der verkauften Einheiten (x) multipliziert. Die Erlösfunktion lautet also E(x) = 20x. **
Ähnliche Suchbegriffe für 20x-Sponser-Liquid-Energy
Top-Angebote
Produkte zum Begriff 20x-Sponser-Liquid-Energy:
-
20x Sponser Liquid Energy Bcaa, Erdbeere-Banane 20x70 g GelNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.SPONSER® Liquid Energy BCAA, Erdbeere-BananeLiquid Energy BCAA ist ein hochkonzentriertes Energie-Gel für rasche und...48,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
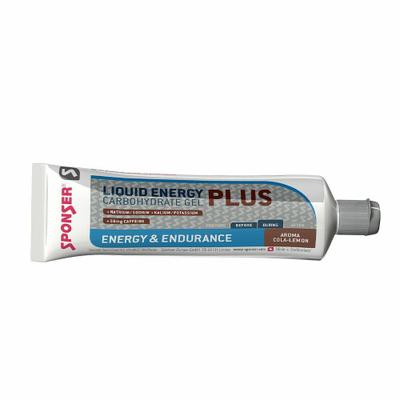
20x Sponser Liquid Energy Plus, Cola-Lemon 20x70 g GelNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.SPONSER® Liquid Energy Plus Cola-LemonLIQUID ENERGY PLUS von SPONSER® liefert dir hochkonzentrierte, schnelle Energie in...45,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Vivo Liquid ein gutes Liquid?
Es ist schwierig, die Qualität eines Liquids zu beurteilen, da dies von den individuellen Vorlieben und Bedürfnissen des Benutzers abhängt. Es kann hilfreich sein, Bewertungen anderer Benutzer zu lesen oder das Liquid selbst auszuprobieren, um festzustellen, ob es den eigenen Anforderungen entspricht. **
-
Wie berechne ich die Nullstellen von x^5 + 20x^3 + 64x?
Um die Nullstellen der Funktion x^5 + 20x^3 + 64x zu berechnen, kannst du den Ansatz x(x^4 + 20x^2 + 64) verwenden. Dann setzt du den Ausdruck in Klammern gleich null und löst die Gleichung x^4 + 20x^2 + 64 = 0. Diese Gleichung kann durch Umformen und Anwendung der quadratischen Formel gelöst werden. **
-
Ist THC-Liquid schädlicher als normales Liquid?
THC-Liquid enthält den psychoaktiven Bestandteil THC, während normales Liquid in der Regel Nikotin enthält. Beide Substanzen können gesundheitsschädlich sein, wenn sie übermäßig konsumiert werden. Es gibt jedoch begrenzte wissenschaftliche Erkenntnisse über die langfristigen Auswirkungen des Konsums von THC-Liquid, da der Gebrauch von THC in vielen Ländern illegal ist und Forschungsergebnisse begrenzt sind. Es ist wichtig, den Konsum von jeglichen Substanzen, einschließlich THC-Liquid, verantwortungsvoll zu handhaben und sich über die potenziellen Risiken und Auswirkungen zu informieren. **
-
Rockstar Energy oder Monster Energy?
Das ist eine subjektive Entscheidung und hängt von persönlichen Vorlieben ab. Beide Marken bieten eine Vielzahl von Energy-Drinks mit unterschiedlichen Geschmacksrichtungen und Inhaltsstoffen an. Es empfiehlt sich, beide auszuprobieren und zu sehen, welcher Geschmack und Effekt einem persönlich besser gefällt. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff 20x-Sponser-Liquid-Energy:
-
20x Sponser Liquid Energy Plus 20x70 g GelNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.SPONSER® Liquid Energy PlusLIQUID ENERGY PLUS von SPONSER® liefert dir hochkonzentrierte, schnelle Energie in flüssiger Form...45,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
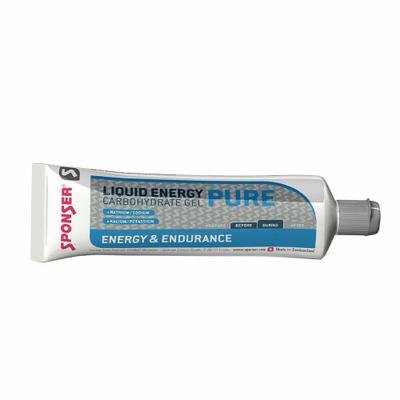
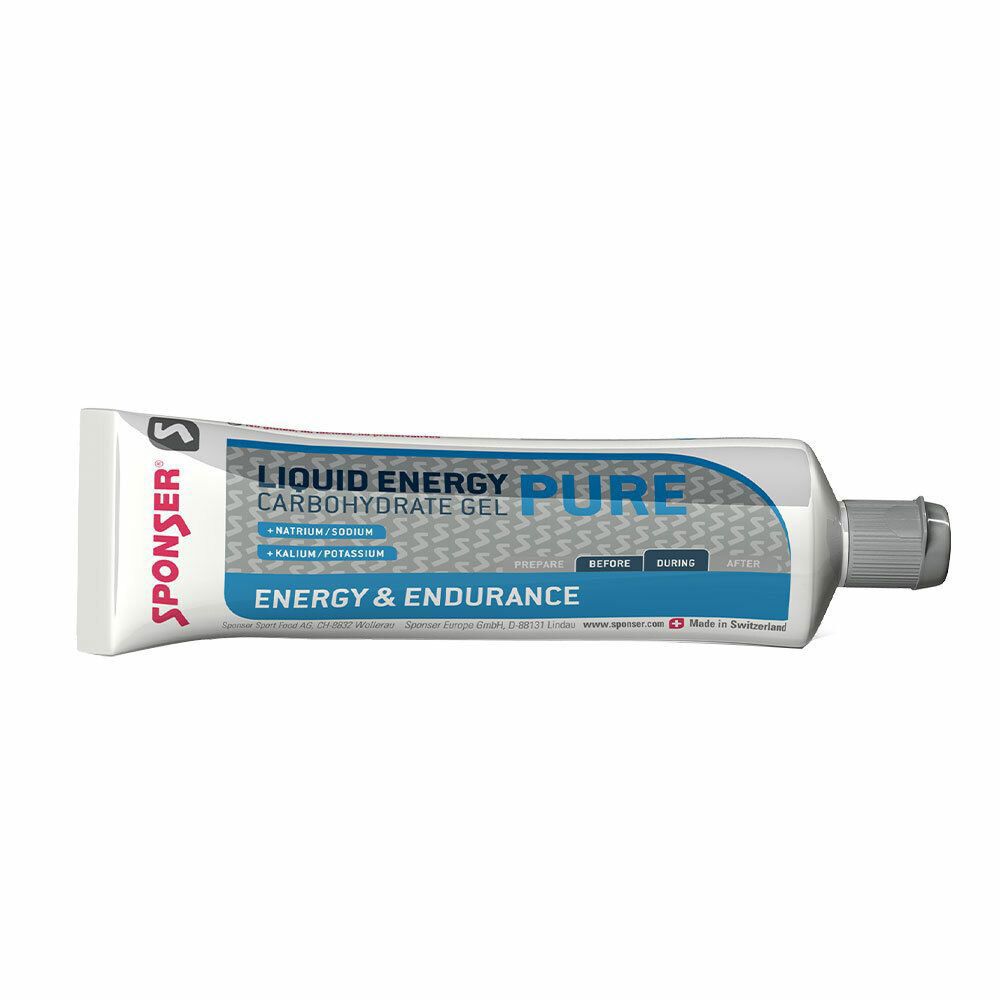
20x Sponser Liquid Energy Pure 20x70 g GelNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.SPONSER® Liquid Energy Pure Kohlenhydrate-Gel aus der Tube angereichert mit Natrium, Kalium mit Isomaltulose, der Zuckerart...45,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
20x Sponser Liquid Energy Bcaa, Erdbeere-Banane 20x70 g GelNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.SPONSER® Liquid Energy BCAA, Erdbeere-BananeLiquid Energy BCAA ist ein hochkonzentriertes Energie-Gel für rasche und...48,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
20x Sponser Liquid Energy Plus, Cola-Lemon 20x70 g GelNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.SPONSER® Liquid Energy Plus Cola-LemonLIQUID ENERGY PLUS von SPONSER® liefert dir hochkonzentrierte, schnelle Energie in...45,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat jemand Erfahrungen mit dem Sponser S Pre-Workout Booster?
Es tut mir leid, aber als KI habe ich keine persönlichen Erfahrungen oder Meinungen. Es wäre am besten, Bewertungen und Erfahrungsberichte von anderen Nutzern zu suchen, um mehr Informationen über den Sponser S Pre-Workout Booster zu erhalten. **
-
Wie kann man die Erlösfunktion für die Gleichung 20x erstellen?
Die Erlösfunktion für die Gleichung 20x kann erstellt werden, indem man den Preis pro Einheit (in diesem Fall 20) mit der Anzahl der verkauften Einheiten (x) multipliziert. Die Erlösfunktion lautet also E(x) = 20x. **
-
Ist Vivo Liquid ein gutes Liquid?
Es ist schwierig, die Qualität eines Liquids zu beurteilen, da dies von den individuellen Vorlieben und Bedürfnissen des Benutzers abhängt. Es kann hilfreich sein, Bewertungen anderer Benutzer zu lesen oder das Liquid selbst auszuprobieren, um festzustellen, ob es den eigenen Anforderungen entspricht. **
-
Wie berechne ich die Nullstellen von x^5 + 20x^3 + 64x?
Um die Nullstellen der Funktion x^5 + 20x^3 + 64x zu berechnen, kannst du den Ansatz x(x^4 + 20x^2 + 64) verwenden. Dann setzt du den Ausdruck in Klammern gleich null und löst die Gleichung x^4 + 20x^2 + 64 = 0. Diese Gleichung kann durch Umformen und Anwendung der quadratischen Formel gelöst werden. **
Ähnliche Suchbegriffe für 20x-Sponser-Liquid-Energy
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
20x Sponser Liquid Energy Plus 20x70 g GelNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.SPONSER Liquid Energy PlusLIQUID ENERGY PLUS von SPONSER liefert dir hochkonzentrierte, schnelle Energie in flüssiger Form aus der Tube.Dank den unterschiedlichen Kohlenhydrat-Quellen ist die Energie nicht nur schnell verfügbar, sondern auch länger anhaltend. Funktionelle Inhaltsstoffe, eine praktisch dosierbare Einnahme und optimale Verträglichkeit runden das Kohlenhydrat Gel ab und fördern deine Topleistung! Spezielle InhaltsstoffeLIQUID ENERGY PLUS ist ein Kohlenhydrat Konzentrat und enthält die Elektrolyte Natrium und Kalium sowie aktivierendes Koffein.Ab einer Dosierung von 1.5 Tuben (75 mg Koffein) fördert Koffein Konzentration und Aufmerksamkeit. Die zugesetzte Isomaltulose wird genau wie Zucker verstoffwechselt, jedoch findet dieser Prozess wesentlich langsamer statt. Dadurch ist die glykämische Wirkung viel niedriger und der Blutzuckerspiegel bleibt stabiler. Somit stehen die Glucose bzw. die Energie dem Körper länger zur Verfügung. EinsatzbereichLIQUID ENERGY PLUS eignet sich für Ausdauersportler, welche auf eine ständige, gut verträgliche Kohlenhydrat Energiezufuhr angewiesen sind. Ebenfalls ist das praktische, wiederverschliessbare Gel ideal zur schnellen Energieversorgung in Pausen und Spielunterbrüchen diverser Sportarten geeignet.Laktosefrei, Vegan und ohne Konservierungsmittel.Zutaten:Maltodextrin, Wasser, Saccharose, Glucosesirup, Isomaltulose*, Wachsmaisstärke, Natriumchlorid, Kaliumphosphat, Natriumcitrat, Säuerungsmittel Citronensäure, Koffein. *Quelle von Glucose und Fructose. Nährwerte: Durschnittliche Nährwerte: per 100 g pro 70 g Energie kJ (kcal) 1195 (281) 837 (197) Fett 0 g 0 g davon gesättigte Fettsäuren 0 g 0 g Kohlenhydrate 70 g 50 g davon Zuckerarten 33 g 25 g Eiweiss 0 g 0 g Salz** 0.88 g 0.62 g VITAMINE/MINERALSTOFFE %NRV* %NRV* Niacin 12 mg 75%* 8.4 mg 53%* B2 1.0 mg 91%* 0.7 mg 64%* Pantothensäure 4.3 mg 71%* 3 mg 50%* B6 2.0 mg 143%* 1.4 mg 100%* Kalium 220 mg 11%* 154 mg 8%* Natrium 0.17 g -- 0.12 g -- *Nährstoffbezugswerte/nutrient reference values Verzehrempfehlung: ½ Tube unmittelbar vor Leistungsbeginn und dann pro Stunde 1 Tube (ca. 50 g Kohlenhydrate) einnehmen. Genügend Flüssigkeit dazu trinken. Dosis bei Leistungen von mehr als 3 Stunden je nach Bedarf steigern. Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Enthält Koffein. Nicht empfohlen für Kinder, Schwangere und koffeinempfindliche Personen.Aufbewahrung:Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 20 x 70 g Herstellerdaten: SPONSER SPORT FOOD AGFürtistrasse 5CH-8832 Wollerau SZ45,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
20x Sponser Liquid Energy Pure 20x70 g GelNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.SPONSER Liquid Energy Pure Kohlenhydrate-Gel aus der Tube angereichert mit Natrium, Kalium mit Isomaltulose, der Zuckerart mit tiefem glyk. Index praktisch dosierbar, wiederverschliessbar frei von Gluten, Laktose und KonservierungsstoffenLiquid Energy PURE ist ein hochkonzentriertes Energie-Gel aus Glucose, Fructose und tief-glykämischer Isomaltulose. Die unterschiedlichen Zucker- und Kohlenhydratquellen sorgen für rasche und langanhaltende Energie.Das Energiekonzentrat wird vor allem dort eingesetzt, wo durch die Belastungsintensität das Kauen schwer fällt. Neben dem Ausdauersportler gehören somit insbesondere auch Ball- und Mannschaftssportler (z.B. Fussball, Handball, Eishockey, Tennis) zu den häufigen Anwendern. Der Inhalt der wiederverschliessbaren Tube kann praktisch und einfach dosiert werden.Dieses Produkt ist vegan.Zutaten:Fructosehaltiger Glucosesirup, Isomaltulose, Wasser, Natriumchlorid, Kaliumcitrat, Geliermittel E466, Antioxidationsmittel Ascorbinsäure.Nährwerte: Durschnittliche Nährwerte: pro 100 g pro Tube (70 g) Energie/energy kJ (kcal) 1207 (284) 850 (200) Fett/fat 0 g 0 g davon gesättigte Fettsäuren/of which saturated fatty acids 0 g 0 g Kohlenhydrate/carbohydrates 71 g 50 g davon Zuckerarten/of which sugars 36 g 25 g Ballaststoffe/fibres 0 g 0 g Eiweiss/Protein 0 g 0 g Salz/salt 0.43 g 0.30 g Kalium/potassium 135 mg 7%* 95 mg 5%* Natrium/sodium 0.17 g -- 0.12 g -- *Nährstoffbezugswerte Verzehrempfehlung:Eine Tube in 2-3 Portionen verteilt über 45-60 min einnehmen und Wasser nachtrinken.Hinweis:Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden.Aufbewahrung:Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren.Nettofüllmenge: 70 gHerstellerdaten: SPONSER SPORT FOOD AGFürtistrasse 5CH-8832 Wollerau SZ45,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist THC-Liquid schädlicher als normales Liquid?
THC-Liquid enthält den psychoaktiven Bestandteil THC, während normales Liquid in der Regel Nikotin enthält. Beide Substanzen können gesundheitsschädlich sein, wenn sie übermäßig konsumiert werden. Es gibt jedoch begrenzte wissenschaftliche Erkenntnisse über die langfristigen Auswirkungen des Konsums von THC-Liquid, da der Gebrauch von THC in vielen Ländern illegal ist und Forschungsergebnisse begrenzt sind. Es ist wichtig, den Konsum von jeglichen Substanzen, einschließlich THC-Liquid, verantwortungsvoll zu handhaben und sich über die potenziellen Risiken und Auswirkungen zu informieren. **
-
Rockstar Energy oder Monster Energy?
Das ist eine subjektive Entscheidung und hängt von persönlichen Vorlieben ab. Beide Marken bieten eine Vielzahl von Energy-Drinks mit unterschiedlichen Geschmacksrichtungen und Inhaltsstoffen an. Es empfiehlt sich, beide auszuprobieren und zu sehen, welcher Geschmack und Effekt einem persönlich besser gefällt. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.