Domain englisches-steuerrecht.de kaufen?
Wir ziehen mit dem Projekt
englisches-steuerrecht.de um.
Sind Sie am Kauf der Domain
englisches-steuerrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain englisches-steuerrecht.de kaufen?
Welcher Steuersatz?
Der Steuersatz hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, bei denen der Steuersatz mit steigendem Einkommen ansteigt. Es ist wichtig, die aktuellen Steuergesetze und -regelungen zu beachten, um den genauen Steuersatz zu ermitteln. **
Wann ermäßigter Steuersatz?
Der ermäßigte Steuersatz wird in der Regel auf bestimmte Waren und Dienstleistungen angewendet, die als lebensnotwendig oder gesellschaftlich wichtig angesehen werden. Typischerweise fallen hierunter beispielsweise Lebensmittel, Bücher, Medikamente oder auch öffentlicher Nahverkehr. Der ermäßigte Steuersatz dient dazu, diese Güter für Verbraucher erschwinglicher zu machen und soziale Gerechtigkeit zu fördern. Die genauen Kriterien, welche Produkte und Dienstleistungen den ermäßigten Steuersatz erhalten, können je nach Land variieren. In Deutschland beträgt der ermäßigte Steuersatz aktuell 7%, während der reguläre Satz bei 19% liegt. **
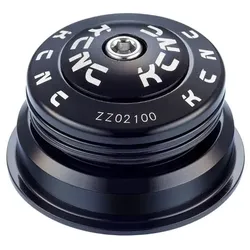
Ähnliche Suchbegriffe für KCNC-Steuersatz-KHS-F11-semi-integriert
Top-Angebote
Produkte zum Begriff KCNC-Steuersatz-KHS-F11-semi-integriert:
-
KCNC Steuersatz KHS-PT1860 integriert tapered S.H.I.S. IS42/28.6 | IS5KCNC Steuersatz KHS-PT1860 integriert tapered S.H.I.S. IS42/28.6 | IS52/40 Integrierter tapered Steuersatz der den höheren Belastungen am Mountainbike gerecht wird. Die gedichteten Lager sorgen für einen langlebigen und leichten Lauf. Für Rahmen mit einem konischen Steuerrohrinnendurchmesser von 42 mm auf 52 mm und Gabel mit tapered Gabelschaft geeignet. technische Daten: Material: 6061 Aluminium Gabelschaft: 1 1/8" auf 1,5" tapered Lagerschalenbreite: 41,8 mm & 51,8 mm S.H.I.S.: IS42/28.6 | IS52/40 Bauhöhe: 10 mm (1 mm unten / 9 mm oben) Lagerrung: gedichtete Industrielager Farbe: schwarz, rot oder gold Gewicht: Lieferumfang: Steuersatz inkl. Abdeckkappe und Schraube.44,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann welcher Steuersatz?
"Wann welcher Steuersatz?" ist eine wichtige Frage, die sich auf die Höhe der Steuern bezieht, die eine Person oder ein Unternehmen zahlen muss. Der Steuersatz hängt von verschiedenen Faktoren ab, wie dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, die bedeuten, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Es ist wichtig, den richtigen Steuersatz zu kennen, um die Steuerlast korrekt zu berechnen und mögliche Strafen zu vermeiden. Daher ist es ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass man die Steuergesetze und -sätze richtig versteht. **
-
Wie hoch ist der maximale Steuersatz der Einkommenssteuer in Deutschland?
Der maximale Steuersatz der Einkommenssteuer in Deutschland beträgt 45%. Dieser Steuersatz gilt für Einkommen über 270.500 Euro pro Jahr. Personen mit einem Einkommen unter diesem Betrag zahlen einen niedrigeren Steuersatz. **
-
Welcher Steuersatz beträgt 2%?
Der Steuersatz von 2% wird oft für bestimmte Waren oder Dienstleistungen angewendet, wie zum Beispiel bei der Mehrwertsteuer auf Lebensmittel in einigen Ländern. Es ist ein niedrigerer Steuersatz im Vergleich zum Standardsteuersatz, der normalerweise höher ist. **
-
Welcher Steuersatz bei Getränken?
Welcher Steuersatz bei Getränken? In Deutschland gibt es unterschiedliche Steuersätze für Getränke, je nach Art des Getränks. Zum Beispiel unterliegen alkoholische Getränke einem höheren Steuersatz als nicht-alkoholische Getränke. Auch gibt es spezielle Regelungen für bestimmte Getränke wie z.B. Energy-Drinks. Es ist wichtig, sich über die aktuellen Steuersätze für Getränke zu informieren, um keine steuerlichen Fehler zu machen. Letztendlich kann die korrekte Besteuerung von Getränken dazu beitragen, finanzielle Risiken zu minimieren und rechtliche Konsequenzen zu vermeiden. **
Welcher Steuersatz habe ich?
Um deinen Steuersatz zu bestimmen, musst du zunächst wissen, in welchem Land du steuerpflichtig bist. Jedes Land hat unterschiedliche Steuersätze und Steuerregelungen. Anschließend musst du deine Einkommensquelle identifizieren, da verschiedene Einkommensarten unterschiedlich besteuert werden können. Zudem spielen auch persönliche Faktoren wie Familienstand, Kinder und Abzüge eine Rolle bei der Berechnung des individuellen Steuersatzes. Es empfiehlt sich, einen Steuerberater oder das örtliche Finanzamt zu konsultieren, um deinen genauen Steuersatz zu ermitteln. **
Wie steigt der Steuersatz?
Der Steuersatz kann auf verschiedene Arten steigen. Zum einen kann die Regierung beschließen, die Steuersätze generell zu erhöhen, um mehr Einnahmen zu erzielen. Dies kann aufgrund von Haushaltsdefiziten, steigenden Ausgaben oder anderen wirtschaftlichen Gründen geschehen. Ein weiterer Grund für einen Anstieg des Steuersatzes könnte sein, dass bestimmte Steuervergünstigungen oder -befreiungen abgeschafft werden, was zu einer höheren Steuerlast führt. Auch eine Änderung der Steuerklassen oder -stufen kann dazu führen, dass der Steuersatz für bestimmte Einkommensgruppen steigt. Schließlich kann auch eine Inflation dazu führen, dass der effektive Steuersatz steigt, da die Einkommen schneller steigen als die Freibeträge. **
Top-Angebote
Produkte zum Begriff KCNC-Steuersatz-KHS-F11-semi-integriert:
-
KCNC Steuersatz KHS-F11 semi-integriert tapered S.H.I.S. ZS44/28.6 | ZKCNC Steuersatz KHS-F11 semi-integriert tapered S.H.I.S. ZS44/28.6 | ZS55/40 Semi integrierter tapered Steuersatz der den höheren Belastungen am Mountainbike gerecht wird. Die gedichteten Lager sorgen für einen langlebigen und leichten Lauf. Für Rahmen mit einem konischen Steuerrohrinnendurchmesser von 44 mm auf 55 mm und Gabel mit tapered Gabelschaft geeignet. technische Daten: Material: 6061 Aluminium Gabelschaft: 1 1/8" auf 1,5" tapered Lagerschalenbreite: 44 mm & 55 mm S.H.I.S.: ZS44/28.6 | 55/40 Bauhöhe: 12,4 mm (2,4 mm unten / 9,6 mm oben) Lagerung: gedichtete Industrielager Farbe: schwarz Gewicht laut Hersteller: k. A. Gewicht selbst gewogen: 100g Lieferumfang: Steuersatz inkl. Abdeckkappe und Schraube.54,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
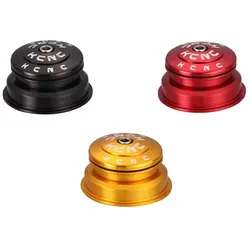
KCNC Steuersatz KHS-F13 semi-integriert tapered S.H.I.S. ZS44/28.6 | ZKCNC Steuersatz KHS-F13 semi-integriert tapered S.H.I.S. ZS44/28.6 | ZS56/40 Semi integrierter tapered Steuersatz der den höheren Belastungen am Mountainbike gerecht wird. Die gedichteten Lager sorgen für einen langlebigen und leichten Lauf. Für Rahmen mit einem konischen Steuerrohrinnendurchmesser von 44 mm auf 56 mm und Gabel mit tapered Gabelschaft geeignet. technische Daten: Material: 6061 Aluminium Gabelschaft: 1 1/8" auf 1,5" tapered Lagerschalenbreite: 44 mm & 56 mm S.H.I.S.: ZS44/28.6 | ZS56/40 Bauhöhe: 12,4 mm (2,4 mm unten / 9,6 mm oben) Lagerung: gedichtete Industrielager Farbe: schwarz, rot oder gold Gewicht laut Hersteller: k. A. Gewicht selbst gewogen: 128g Lieferumfang: Steuersatz inkl. Abdeckkappe und Schraube.54,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
KCNC Steuersatz KHS-PT1860 integriert tapered S.H.I.S. IS42/28.6 | IS5KCNC Steuersatz KHS-PT1860 integriert tapered S.H.I.S. IS42/28.6 | IS52/40 Integrierter tapered Steuersatz der den höheren Belastungen am Mountainbike gerecht wird. Die gedichteten Lager sorgen für einen langlebigen und leichten Lauf. Für Rahmen mit einem konischen Steuerrohrinnendurchmesser von 42 mm auf 52 mm und Gabel mit tapered Gabelschaft geeignet. technische Daten: Material: 6061 Aluminium Gabelschaft: 1 1/8" auf 1,5" tapered Lagerschalenbreite: 41,8 mm & 51,8 mm S.H.I.S.: IS42/28.6 | IS52/40 Bauhöhe: 10 mm (1 mm unten / 9 mm oben) Lagerrung: gedichtete Industrielager Farbe: schwarz, rot oder gold Gewicht: Lieferumfang: Steuersatz inkl. Abdeckkappe und Schraube.44,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Welcher Steuersatz?
Der Steuersatz hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, bei denen der Steuersatz mit steigendem Einkommen ansteigt. Es ist wichtig, die aktuellen Steuergesetze und -regelungen zu beachten, um den genauen Steuersatz zu ermitteln. **
-
Wann ermäßigter Steuersatz?
Der ermäßigte Steuersatz wird in der Regel auf bestimmte Waren und Dienstleistungen angewendet, die als lebensnotwendig oder gesellschaftlich wichtig angesehen werden. Typischerweise fallen hierunter beispielsweise Lebensmittel, Bücher, Medikamente oder auch öffentlicher Nahverkehr. Der ermäßigte Steuersatz dient dazu, diese Güter für Verbraucher erschwinglicher zu machen und soziale Gerechtigkeit zu fördern. Die genauen Kriterien, welche Produkte und Dienstleistungen den ermäßigten Steuersatz erhalten, können je nach Land variieren. In Deutschland beträgt der ermäßigte Steuersatz aktuell 7%, während der reguläre Satz bei 19% liegt. **
-
Wann welcher Steuersatz?
"Wann welcher Steuersatz?" ist eine wichtige Frage, die sich auf die Höhe der Steuern bezieht, die eine Person oder ein Unternehmen zahlen muss. Der Steuersatz hängt von verschiedenen Faktoren ab, wie dem Einkommen, der Art der Einkünfte und dem Wohnsitzland. In den meisten Ländern gibt es progressive Steuersätze, die bedeuten, dass Personen mit höherem Einkommen einen höheren Steuersatz zahlen. Es ist wichtig, den richtigen Steuersatz zu kennen, um die Steuerlast korrekt zu berechnen und mögliche Strafen zu vermeiden. Daher ist es ratsam, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass man die Steuergesetze und -sätze richtig versteht. **
-
Wie hoch ist der maximale Steuersatz der Einkommenssteuer in Deutschland?
Der maximale Steuersatz der Einkommenssteuer in Deutschland beträgt 45%. Dieser Steuersatz gilt für Einkommen über 270.500 Euro pro Jahr. Personen mit einem Einkommen unter diesem Betrag zahlen einen niedrigeren Steuersatz. **
Ähnliche Suchbegriffe für KCNC-Steuersatz-KHS-F11-semi-integriert
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KCNC Steuersatz KHS-F13 semi-integriert tapered S.H.I.S. ZS44/28.6 | ZKCNC Steuersatz KHS-F13 semi-integriert tapered S.H.I.S. ZS44/28.6 | ZS56/40 Semi integrierter tapered Steuersatz der den höheren Belastungen am Mountainbike gerecht wird. Die gedichteten Lager sorgen für einen langlebigen und leichten Lauf. Für Rahmen mit einem konischen Steuerrohrinnendurchmesser von 44 mm auf 56 mm und Gabel mit tapered Gabelschaft geeignet. technische Daten: Material: 6061 Aluminium Gabelschaft: 1 1/8" auf 1,5" tapered Lagerschalenbreite: 44 mm & 56 mm S.H.I.S.: ZS44/28.6 | ZS56/40 Bauhöhe: 12,4 mm (2,4 mm unten / 9,6 mm oben) Lagerung: gedichtete Industrielager Farbe: schwarz, rot oder gold Gewicht laut Hersteller: k. A. Gewicht selbst gewogen: 128g Lieferumfang: Steuersatz inkl. Abdeckkappe und Schraube.54,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
KCNC Steuersatz KHS-F13 semi-integriert tapered S.H.I.S. ZS44/28.6 | ZKCNC Steuersatz KHS-F13 semi-integriert tapered S.H.I.S. ZS44/28.6 | ZS56/40 Semi integrierter tapered Steuersatz der den höheren Belastungen am Mountainbike gerecht wird. Die gedichteten Lager sorgen für einen langlebigen und leichten Lauf. Für Rahmen mit einem konischen Steuerrohrinnendurchmesser von 44 mm auf 56 mm und Gabel mit tapered Gabelschaft geeignet. technische Daten: Material: 6061 Aluminium Gabelschaft: 1 1/8" auf 1,5" tapered Lagerschalenbreite: 44 mm & 56 mm S.H.I.S.: ZS44/28.6 | ZS56/40 Bauhöhe: 12,4 mm (2,4 mm unten / 9,6 mm oben) Lagerung: gedichtete Industrielager Farbe: schwarz, rot oder gold Gewicht laut Hersteller: k. A. Gewicht selbst gewogen: 128g Lieferumfang: Steuersatz inkl. Abdeckkappe und Schraube.54,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Welcher Steuersatz beträgt 2%?
Der Steuersatz von 2% wird oft für bestimmte Waren oder Dienstleistungen angewendet, wie zum Beispiel bei der Mehrwertsteuer auf Lebensmittel in einigen Ländern. Es ist ein niedrigerer Steuersatz im Vergleich zum Standardsteuersatz, der normalerweise höher ist. **
-
Welcher Steuersatz bei Getränken?
Welcher Steuersatz bei Getränken? In Deutschland gibt es unterschiedliche Steuersätze für Getränke, je nach Art des Getränks. Zum Beispiel unterliegen alkoholische Getränke einem höheren Steuersatz als nicht-alkoholische Getränke. Auch gibt es spezielle Regelungen für bestimmte Getränke wie z.B. Energy-Drinks. Es ist wichtig, sich über die aktuellen Steuersätze für Getränke zu informieren, um keine steuerlichen Fehler zu machen. Letztendlich kann die korrekte Besteuerung von Getränken dazu beitragen, finanzielle Risiken zu minimieren und rechtliche Konsequenzen zu vermeiden. **
-
Welcher Steuersatz habe ich?
Um deinen Steuersatz zu bestimmen, musst du zunächst wissen, in welchem Land du steuerpflichtig bist. Jedes Land hat unterschiedliche Steuersätze und Steuerregelungen. Anschließend musst du deine Einkommensquelle identifizieren, da verschiedene Einkommensarten unterschiedlich besteuert werden können. Zudem spielen auch persönliche Faktoren wie Familienstand, Kinder und Abzüge eine Rolle bei der Berechnung des individuellen Steuersatzes. Es empfiehlt sich, einen Steuerberater oder das örtliche Finanzamt zu konsultieren, um deinen genauen Steuersatz zu ermitteln. **
-
Wie steigt der Steuersatz?
Der Steuersatz kann auf verschiedene Arten steigen. Zum einen kann die Regierung beschließen, die Steuersätze generell zu erhöhen, um mehr Einnahmen zu erzielen. Dies kann aufgrund von Haushaltsdefiziten, steigenden Ausgaben oder anderen wirtschaftlichen Gründen geschehen. Ein weiterer Grund für einen Anstieg des Steuersatzes könnte sein, dass bestimmte Steuervergünstigungen oder -befreiungen abgeschafft werden, was zu einer höheren Steuerlast führt. Auch eine Änderung der Steuerklassen oder -stufen kann dazu führen, dass der Steuersatz für bestimmte Einkommensgruppen steigt. Schließlich kann auch eine Inflation dazu führen, dass der effektive Steuersatz steigt, da die Einkommen schneller steigen als die Freibeträge. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.