Domain englisches-steuerrecht.de kaufen?
Wir ziehen mit dem Projekt
englisches-steuerrecht.de um.
Sind Sie am Kauf der Domain
englisches-steuerrecht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain englisches-steuerrecht.de kaufen?
Wo werden spannungsteiler eingesetzt?
Spannungsteiler werden in der Elektronik eingesetzt, um eine Eingangsspannung in zwei oder mehrere kleinere Spannungen aufzuteilen. Dies ermöglicht es, die Spannung auf verschiedene Komponenten oder Schaltkreise innerhalb eines Systems anzupassen. Typische Anwendungen für Spannungsteiler sind in der Signalverarbeitung, Sensortechnik, Regelungstechnik und in der Messtechnik. Sie werden auch häufig in Spannungsteilern für Widerstandssensoren, Temperatursensoren und Potentiometern verwendet. In der Elektronik sind Spannungsteiler ein grundlegendes Bauelement, um Spannungen zu reduzieren oder anzupassen. **
Was bedeutet "Spannungsteiler im Leerlauf" und was passiert, wenn der Spannungsteiler kurzgeschlossen wird?
Ein Spannungsteiler im Leerlauf ist ein elektrisches Bauteil oder eine Schaltung, die dazu dient, eine Eingangsspannung in eine kleinere Ausgangsspannung zu teilen, wenn kein Strom fließt. Wenn der Spannungsteiler kurzgeschlossen wird, wird der Stromfluss maximiert und die Ausgangsspannung wird nahezu null. Dadurch wird die Funktion des Spannungsteilers beeinträchtigt und die Ausgangsspannung wird nicht mehr korrekt geteilt. **

Ähnliche Suchbegriffe für Spannungsteiler
Top-Angebote
Produkte zum Begriff Spannungsteiler:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man einen Spannungsteiler?
Ein Spannungsteiler kann berechnet werden, indem man den Widerstandswert des oberen Widerstands (R1) und den Widerstandswert des unteren Widerstands (R2) kennt. Die Ausgangsspannung (Vout) kann dann mit der Formel Vout = Vin * (R2 / (R1 + R2)) berechnet werden, wobei Vin die Eingangsspannung ist. **
-
Wie rechne ich den Spannungsteiler?
Um den Spannungsteiler zu berechnen, benötigst du den Wert der Eingangsspannung und die Widerstandswerte des Spannungsteilers. Der Spannungsteiler besteht aus zwei Widerständen, einem R1 und einem R2. Die Ausgangsspannung am Anschluss zwischen den beiden Widerständen kann mit der Formel Ua = Ue * (R2 / (R1 + R2)) berechnet werden, wobei Ua die Ausgangsspannung und Ue die Eingangsspannung ist. **
-
Wie berechnet man einen Spannungsteiler?
Um einen Spannungsteiler zu berechnen, benötigt man die Werte der beiden Widerstände im Spannungsteiler. Die Ausgangsspannung des Spannungsteilers kann dann mit Hilfe der Formel U_aus = U_ein * (R2 / (R1 + R2)) berechnet werden, wobei U_ein die Eingangsspannung ist und R1 und R2 die Widerstandswerte sind. **
-
Wie berechnet man diesen Spannungsteiler?
Um den Spannungsteiler zu berechnen, benötigt man den Wert des Widerstands, der mit der Eingangsspannung verbunden ist, sowie den Wert des Widerstands, der mit der Ausgangsspannung verbunden ist. Der Spannungsteiler kann dann mit der Formel Vout = Vin * (R2 / (R1 + R2)) berechnet werden, wobei Vin die Eingangsspannung und Vout die Ausgangsspannung ist. **

Wie berechnet man einen Spannungsteiler?
Ein Spannungsteiler wird berechnet, indem man den Widerstandswert des oberen Widerstands (R1) durch die Summe der Widerstandswerte von R1 und dem unteren Widerstand (R2) teilt. Die Ausgangsspannung des Spannungsteilers ergibt sich dann durch Multiplikation der Eingangsspannung mit dem Verhältnis von R2 zur Gesamtimpedanz (R1 + R2). **
Welcher Spannungsteiler ist besser geeignet?
Um diese Frage zu beantworten, müsste man wissen, welche Anforderungen und Bedingungen vorliegen. Es gibt verschiedene Arten von Spannungsteilern, wie den Spannungsteiler mit Widerständen oder den Spannungsteiler mit Potentiometer. Je nach Anwendung und gewünschter Genauigkeit kann der eine oder andere Spannungsteiler besser geeignet sein. **
Top-Angebote
Produkte zum Begriff Spannungsteiler:
-
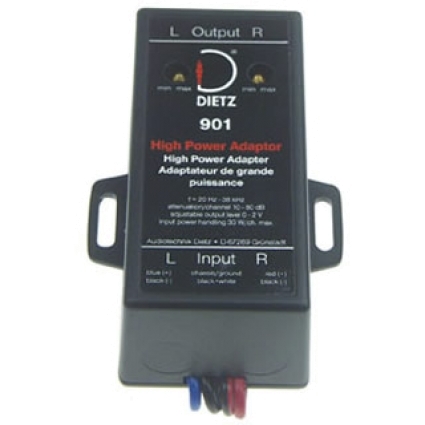
BOA 902 Spannungsteiler 2 x 30 W -> 2 VBOA 902 Spannungsteiler 2 x 30 W -> 2 V Der Spannungsteiler ermöglicht den Anschluss eines Verstärkers mit Cincheingängen an jedes High-Power Gerät mit max. 30 Watt einstellbare Ausgangsspannung Im Lieferumfang enthalten BOA 902 Spannungsteiler 2 x 30 W -> 2 V neu und benutzt14,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wo werden spannungsteiler eingesetzt?
Spannungsteiler werden in der Elektronik eingesetzt, um eine Eingangsspannung in zwei oder mehrere kleinere Spannungen aufzuteilen. Dies ermöglicht es, die Spannung auf verschiedene Komponenten oder Schaltkreise innerhalb eines Systems anzupassen. Typische Anwendungen für Spannungsteiler sind in der Signalverarbeitung, Sensortechnik, Regelungstechnik und in der Messtechnik. Sie werden auch häufig in Spannungsteilern für Widerstandssensoren, Temperatursensoren und Potentiometern verwendet. In der Elektronik sind Spannungsteiler ein grundlegendes Bauelement, um Spannungen zu reduzieren oder anzupassen. **
-
Was bedeutet "Spannungsteiler im Leerlauf" und was passiert, wenn der Spannungsteiler kurzgeschlossen wird?
Ein Spannungsteiler im Leerlauf ist ein elektrisches Bauteil oder eine Schaltung, die dazu dient, eine Eingangsspannung in eine kleinere Ausgangsspannung zu teilen, wenn kein Strom fließt. Wenn der Spannungsteiler kurzgeschlossen wird, wird der Stromfluss maximiert und die Ausgangsspannung wird nahezu null. Dadurch wird die Funktion des Spannungsteilers beeinträchtigt und die Ausgangsspannung wird nicht mehr korrekt geteilt. **
-
Wie berechnet man einen Spannungsteiler?
Ein Spannungsteiler kann berechnet werden, indem man den Widerstandswert des oberen Widerstands (R1) und den Widerstandswert des unteren Widerstands (R2) kennt. Die Ausgangsspannung (Vout) kann dann mit der Formel Vout = Vin * (R2 / (R1 + R2)) berechnet werden, wobei Vin die Eingangsspannung ist. **
-
Wie rechne ich den Spannungsteiler?
Um den Spannungsteiler zu berechnen, benötigst du den Wert der Eingangsspannung und die Widerstandswerte des Spannungsteilers. Der Spannungsteiler besteht aus zwei Widerständen, einem R1 und einem R2. Die Ausgangsspannung am Anschluss zwischen den beiden Widerständen kann mit der Formel Ua = Ue * (R2 / (R1 + R2)) berechnet werden, wobei Ua die Ausgangsspannung und Ue die Eingangsspannung ist. **
Ähnliche Suchbegriffe für Spannungsteiler
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man einen Spannungsteiler?
Um einen Spannungsteiler zu berechnen, benötigt man die Werte der beiden Widerstände im Spannungsteiler. Die Ausgangsspannung des Spannungsteilers kann dann mit Hilfe der Formel U_aus = U_ein * (R2 / (R1 + R2)) berechnet werden, wobei U_ein die Eingangsspannung ist und R1 und R2 die Widerstandswerte sind. **
-
Wie berechnet man diesen Spannungsteiler?
Um den Spannungsteiler zu berechnen, benötigt man den Wert des Widerstands, der mit der Eingangsspannung verbunden ist, sowie den Wert des Widerstands, der mit der Ausgangsspannung verbunden ist. Der Spannungsteiler kann dann mit der Formel Vout = Vin * (R2 / (R1 + R2)) berechnet werden, wobei Vin die Eingangsspannung und Vout die Ausgangsspannung ist. **
-
Wie berechnet man einen Spannungsteiler?
Ein Spannungsteiler wird berechnet, indem man den Widerstandswert des oberen Widerstands (R1) durch die Summe der Widerstandswerte von R1 und dem unteren Widerstand (R2) teilt. Die Ausgangsspannung des Spannungsteilers ergibt sich dann durch Multiplikation der Eingangsspannung mit dem Verhältnis von R2 zur Gesamtimpedanz (R1 + R2). **
-
Welcher Spannungsteiler ist besser geeignet?
Um diese Frage zu beantworten, müsste man wissen, welche Anforderungen und Bedingungen vorliegen. Es gibt verschiedene Arten von Spannungsteilern, wie den Spannungsteiler mit Widerständen oder den Spannungsteiler mit Potentiometer. Je nach Anwendung und gewünschter Genauigkeit kann der eine oder andere Spannungsteiler besser geeignet sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.